PaysafeCard - prepaid payments
paysafecard.com Wertkarten GmbHØkonomiBekræftet
- 62.08K Anmeldelser
- 4,4
- Downloads
- 10.000.000+
- Pris
- Free
Skærmbilleder
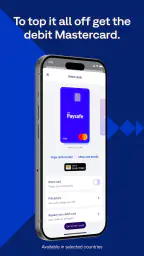
 Analyse af Appwesome
Når jeg skal betale på nettet, vil jeg nogle gange gerne holde et enkelt køb adskilt fra mit almindelige kortforbrug. Det er netop i den situation, jeg synes, PaysafeCard giver mening: Appen fra paysafecard.com Wertkarten GmbH er en økonomiapp bygget op omkring forudbetalte betalinger, så jeg kan bruge et beløb, jeg allerede har sat til side, frem for at indtaste mine sædvanlige bankoplysninger hos en forhandler. Det er ikke en universel erstatning for kort eller bankbetaling, men et afgrænset alternativ, når den konkrete butik accepterer løsningen.
Begynd med det rigtige køb
Før jeg åbner appen, vil jeg først afklare, om den webshop eller tjeneste, jeg vil betale hos, faktisk tilbyder PaysafeCard ved betaling. Det trin er let at overse: En betalingsløsning kan være nyttig i sig selv, men kun hvis den passer til den butik, man står i. Jeg ville derfor kontrollere betalingsmulighederne, før jeg køber en PIN-kode, især hvis købet haster, eller hvis jeg kun har brug for beløbet til én bestemt ordre.
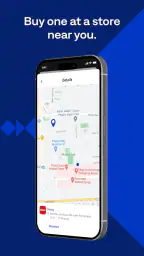
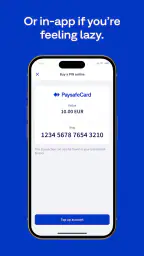
Hvis løsningen passer, kan jeg finde en forhandler gennem appen og købe en fysisk eller digital PIN-kode. Det forudbetalte format gør beløbet synligt på forhånd og kan være praktisk, når jeg vil afgrænse et køb fra resten af mit forbrug. Her ligger også en vigtig forskel fra et almindeligt betalingskort: Jeg betaler ikke direkte fra den konto, som kortet normalt trækker på, men bruger en kode med et beløb, jeg har valgt at anskaffe.
Fra PIN-kode til betaling
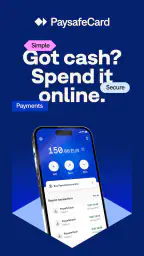
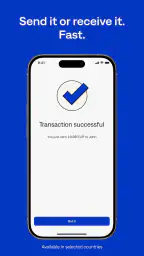
Når jeg har koden, er næste skridt at bruge den ved en forhandler, der tager imod PaysafeCard. Appen giver mig adgang til saldo og transaktionshistorik, så jeg kan følge med i, hvad der er tilbage, og hvilke betalinger der er registreret. I praksis er det især nyttigt, hvis jeg bruger løsningen til flere mindre køb: Jeg kan kontrollere saldoen, før jeg går videre, i stedet for at gætte på, om der er penge nok til næste betaling.
Et realistisk eksempel er, at jeg planlægger et digitalt køb efter at have besluttet mig for et fast beløb. Jeg undersøger først, om betalingsmuligheden findes i kassen, finder derefter en passende PIN-kode og bruger den hos forhandleren. Bagefter tjekker jeg historikken, så jeg kan skelne det køb fra mine øvrige kortbetalinger. Det er ikke en genvej, der fjerner alle trin, men rækkefølgen giver mig mere kontrol over, hvor meget jeg sætter af til netop den handel.
Det vigtige skift mellem app og butik
Appen og webshoppen løser hver sin del af betalingen. Appen hjælper mig med at finde en forhandler og holde øje med saldo og transaktioner; selve købet afhænger stadig af, at betalingsmuligheden er tilgængelig hos den butik, jeg handler i. Derfor bør jeg ikke gå ud fra, at en PIN-kode kan bruges overalt, eller at det at have appen installeret automatisk betyder, at alle onlinekøb kan betales på denne måde.
Jeg ser også en praktisk afvejning i at have en kode frem for at bruge et sædvanligt kort. Det kan begrænse, hvor meget jeg sætter ind til et bestemt formål, men det kræver, at jeg holder styr på koden og det resterende beløb. Hvis jeg foretrækker at betale direkte fra en bankkonto eller vil bruge ét kort på tværs af flest mulige butikker, er den almindelige betalingsmetode ofte mere ligetil. PaysafeCard er mest interessant, når adskillelsen fra den normale konto er selve pointen.
Andre artikler, du kan læse
Alle artikler
 Google Wallet
 i hverdagen: Praktisk betaling, men ingen erstatning for pungen
Fra den første betalingsopsætning til boardingkort og delte telefoner: Her er de situationer, hvor Google Wallet gør hverdagen lettere, og hvor begrænsningerne mærkes.
Læs artiklen: Google Wallet i hverdagen: Praktisk betaling, men ingen erstatning for pungen
 Roblox
 på mobil: Mange verdener, men sværere at finde rundt
Roblox gør det let at springe ind i nye eventyr, men den åbne verden føles ofte bedre til at skabe muligheder end til at hjælpe spilleren med at finde rundt.
Læs artiklen: Roblox på mobil: Mange verdener, men sværere at finde rundt


Privatliv uden overdrevne løfter
En af grundene til at vælge en forudbetalt løsning kan være, at man ikke vil indtaste sine bankoplysninger hos hver enkelt forhandler. Det er en reel fordel ved betalingsformen, men jeg ville ikke læse det som et løfte om fuldstændig anonymitet eller som en garanti mod alle former for svindel. Jeg bør stadig passe på min PIN-kode, kontrollere at jeg handler hos den tiltænkte butik og holde øje med transaktionerne i appen. Privatliv handler her om at begrænse, hvilke betalingsoplysninger jeg deler i den enkelte handel, ikke om at gøre almindelig omtanke overflødig.
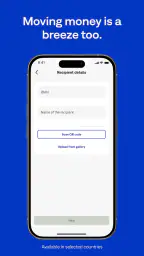
En nyttig vane er at kontrollere både modtager og beløb, inden jeg gennemfører en betaling, og bagefter sammenholde købet med historikken. Hvis jeg køber en kode til et bestemt formål, er det også fornuftigt at vente med købet, til jeg ved, at den ønskede forhandler accepterer den. Den lille kontrol gør arbejdsgangen mere pålidelig og mindsker risikoen for at stå med en betalingsform, der ikke passer til den planlagte handel.
Hvem løsningen passer til – og hvem der bør vælge anderledes
Jeg vil især anbefale appen til personer, der gerne vil styre onlineforbrug med et forudbestemt beløb, undgå at indtaste bankoplysninger hos en konkret forhandler eller holde bestemte køb adskilt fra husholdningens almindelige betalinger. Den kan også være nyttig for en person, der hjælper et familiemedlem med at planlægge et afgrænset onlinekøb: Man kan tale om beløbet på forhånd og derefter følge med i saldoen, uden at selve løsningen behøver at være familiens primære betalingsmiddel.
Omvendt ville jeg vælge et almindeligt kort eller en direkte bankbetaling, hvis jeg havde brug for en betalingsmetode, der virker bredt på tværs af webshops, eller hvis jeg ikke ønsker at købe og holde styr på en særskilt kode. Det samme gælder, hvis jeg forventer at skulle betale et præcist beløb, men ikke på forhånd kan vurdere, hvor meget der bør være til rådighed. Den forudbetalte tilgang giver kontrol, men den kontrol kræver lidt planlægning.
Appen er gratis, har PEGI 3 og findes i version 26.7.0; den kræver Android 9 eller nyere. Den har et gennemsnit på 4,4 baseret på omkring 194.000 vurderinger, og den er hentet over 10 millioner gange. Det fortæller mig, at løsningen har bred interesse, men det ændrer ikke ved, at min oplevelse af værdien afhænger af de butikker, jeg selv bruger. Jeg ville derfor vurdere den ud fra mine konkrete betalingsvaner snarere end alene ud fra dens udbredelse.
Hvor arbejdsgangen kan gå i stå
Den største begrænsning er accept hos forhandleren. Hvis PaysafeCard ikke vises blandt betalingsmulighederne, kan appen ikke gøre den handel mulig, og så må jeg vælge en anden metode. Jeg skal også være opmærksom på, at der kan være gebyrer ved brug i udlandet; hvis jeg planlægger at betale på en udenlandsk tjeneste eller bruge løsningen under rejser, bør jeg undersøge vilkårene, før jeg køber en kode. Det er en bedre rækkefølge end først at anskaffe den og bagefter opdage, at den ikke passer til købet.
Der er desuden en lille, men vigtig forskel mellem at kunne se saldoen og at have et betalingskort, der automatisk håndterer alle beløb. Her kræver jeg selv lidt mere opmærksomhed: Jeg skal kende det disponible beløb og tænke over, om det passer til den betaling, jeg står overfor. Hvis en handel ændres undervejs, eller jeg vil bruge flere betalingsformer, kan det gøre forløbet mindre enkelt end et almindeligt kortkøb. Jeg ser derfor saldooversigten som et hjælpemiddel til planlægning, ikke som en garanti for, at enhver betaling går glat.
Et nøgternt valg til afgrænsede køb
PaysafeCard blev udgivet den 10. januar 2013, og den fungerer bedst for mig som et ekstra redskab ved onlinebetalinger, ikke som en fuld erstatning for bankkortet i hverdagen. Sammenlignet med kortbetaling er dens styrke, at jeg kan afsætte et beløb og undgå at indtaste kortoplysninger hos den enkelte forhandler; dens kompromis er, at accepten skal kontrolleres, og at jeg skal holde styr på PIN-kode og saldo. Sammenlignet med en direkte bankbetaling får jeg en mere tydelig adskillelse af et køb, men også et ekstra trin, før jeg kan betale.
Hvis jeg bruger den sådan, er appens rolle let at forstå: Jeg finder ud af, om forhandleren tager imod løsningen, køber en kode, betaler og kontrollerer bagefter saldo og historik. Det er en overskuelig arbejdsgang for den, der gerne vil lægge en grænse omkring et bestemt onlinekøb. Hvis jeg derimod først og fremmest ønsker maksimal bekvemmelighed eller bred accept, ville jeg holde mig til mit almindelige kort. Mit råd er derfor enkelt: Vælg den, når forudbetaling og adskillelse har konkret værdi for dig, og spring den over, når ekstra planlægning ikke er det værd.
Har du nogensinde ønsket at håndtere dine betalinger uden at skulle bekymre dig om kreditkortoplysninger eller bankkonti? Så er PaysafeCard måske lige noget for dig. Jeg har haft muligheden for at dykke ned i denne app, og jeg må sige, at den har nogle interessante funktioner, der kan gøre livet lidt lettere.
Hvad er PaysafeCard?
PaysafeCard er en app, der giver dig mulighed for at foretage forudbetalte betalinger online. Du kan købe en fysisk eller digital PIN-kode, som du så bruger til at betale hos tusindvis af onlineforhandlere. Det er en simpel og sikker måde at holde styr på dit budget uden at skulle dele dine bankoplysninger.
Installation og brugervenlighed
Installation af appen er en leg. Den er tilgængelig både på Android og iOS, og du skal blot downloade den fra Google Play eller App Store. Når du åbner appen, møder du en intuitiv brugerflade. Alt er flot organiseret, så du nemt kan navigere rundt uden at føle dig overvældet. Det er tydeligt, at der er lagt stor vægt på brugervenlighed.
Hvordan fungerer det?
Det er ganske enkelt. Du køber en PaysafeCard PIN-kode fra en af de mange forhandlere, der er listet i appen. Derefter indtaster du koden i appen, og voila, du er klar til at shoppe online uden besvær. Det er en fantastisk løsning, hvis du vil undgå at bruge kreditkort online eller ønsker at holde styr på dit forbrug. Med PaysafeCard kan du også tjekke din saldo og se din transaktionshistorik direkte i appen.
Sikkerhed og privatliv
Sikkerhed er naturligvis en stor bekymring, når det kommer til onlinebetalinger. Heldigvis tager PaysafeCard dette meget alvorligt. Da du ikke behøver at registrere nogen personlige oplysninger eller bankdetaljer, er dine data meget bedre beskyttet. Det er en kæmpe fordel for dem, der værdsætter privatliv.
Fordele ved at bruge PaysafeCard
- Du behøver ikke dele dine bankoplysninger online, hvilket mindsker risikoen for svindel.
- Appen er let at bruge og navigere.
- Det er nemt at holde styr på dit budget med forudbetalte beløb.
- Du kan bruge den hos mange onlineforhandlere over hele verden.
Nogle få overvejelser
Selvom PaysafeCard er virkelig praktisk, skal du være opmærksom på, at det ikke altid accepteres overalt. Derudover kan der være gebyrer forbundet med at bruge kortet i udlandet, så det er værd at tjekke dette, hvis du planlægger at rejse.
Alt i alt tilbyder PaysafeCard en bekvem og sikker måde at foretage onlinebetalinger på uden at skulle bekymre sig om bankoplysninger. Det er perfekt, hvis du ønsker at holde dine udgifter under kontrol og beskytte dit privatliv. Så hvis du leder efter en enkel betalingsløsning, kan dette være den app, du har brug for.
Højdepunkter
- Brugervenlig og intuitiv grænseflade.
- Ingen bankkonto nødvendig for brug.
- Sikker og anonym betalingsmetode.
- Udbredt accept i mange onlinebutikker.
- Ingen gebyrer ved kontantindløsning.
Begrænsninger
- Begrænset til onlinebetalinger.
- Kan ikke genoplades med nye midler.
- Begrænset tilgængelighed i visse lande.
- Maksimal saldo er begrænset.
- Ingen direkte support til fysisk køb.
Ofte stillede spørgsmål
01Hvordan fungerer PaysafeCard?
PaysafeCard er en forudbetalt betalingsmetode, der giver dig mulighed for at foretage sikre onlinebetalinger uden at bruge bankoplysninger. Du køber et fysisk kort eller en digital kode med et bestemt beløb, som du derefter kan bruge til at betale på tusindvis af websteder, der accepterer PaysafeCard.
02Hvor kan jeg købe et PaysafeCard?
Du kan købe et PaysafeCard hos mange fysiske butikker, såsom supermarkeder og kiosker, eller online. På PaysafeCard's officielle hjemmeside kan du finde en søgefunktion, der viser de nærmeste forhandlerlokationer, hvor du kan erhverve et kort.
03Er det sikkert at bruge PaysafeCard?
Ja, det er sikkert at bruge PaysafeCard, da det ikke kræver deling af personlige eller bankoplysninger under transaktioner. Hver transaktion er anonym, hvilket reducerer risikoen for identitetstyveri eller svindel, og det er derfor en populær betalingsmetode for mange brugere.
04Hvilke gebyrer er forbundet med PaysafeCard?
PaysafeCard har generelt ingen gebyrer ved køb af kortet. Dog kan der være gebyrer forbundet med visse tjenester, såsom valutaomregning eller inaktivt kort. Det er vigtigt at gennemgå vilkårene og betingelserne på PaysafeCard's officielle hjemmeside for at undgå uventede omkostninger.
05Kan jeg bruge PaysafeCard til internationale betalinger?
Ja, du kan bruge PaysafeCard til internationale betalinger, så længe den pågældende hjemmeside accepterer det som betalingsmetode. Vær opmærksom på, at der kan være valutaomregningsgebyrer, hvis du betaler i en anden valuta end det, dit kort er udstedt i.
PaysafeCard - prepaid payments på andre sprog
